茶叶批发市场深度观察:从产地到终端的供应链变革与价格逻辑
中国茶叶流通协会数据显示,2023年全国茶叶总产量达333.5万吨,其中约70%通过批发渠道完成从产地到零售终端的流转。茶叶批发作为连接上游茶农、合作社与下游零售商、电商平台的关键环节,其运作效率与价格形成机制直接影响整个产业链的利润分配。本文基于对福建、云南、浙江等主产区的实地调研数据,解析当前茶叶批发市场的结构性变化。
一、产地批发与销地批发:两级市场的功能分化
茶叶批发体系呈现明显的两级结构。产地批发市场以福建安溪、云南勐海、浙江松阳为代表,2023年安溪铁观音产地批发交易额突破85亿元,其中60%以上通过产地直供模式流向销地。销地批发市场则以北京马连道、广州芳村、济南第一茶市为核心,承担区域分拨与终端配送功能。值得注意的是,广州芳村茶叶市场年交易额约120亿元,其中普洱茶批发占比达45%,反映出销地市场对特定品类的集聚效应。
产地批发的核心优势在于价格梯度。以绿茶批发为例,松阳浙南茶叶市场2024年春茶季日均交易量达180吨,同等级龙井43号鲜叶收购价与成品批发价差维持在1:3.2左右,这一价差覆盖了杀青、揉捻、提香等初制加工成本。而销地批发商在此基础上加价15%-25%,形成终端零售价的基准线。
二、价格形成机制:从看茶定价到数据定价
传统茶叶批发依赖“看茶定价”的经验模式,但近年来价格透明度显著提升。中国茶叶流通协会发布的《2024中国茶叶价格指数报告》显示,绿茶批发价格指数较2020年上涨12.7%,红茶批发价格指数上涨9.3%,普洱茶批发价格指数波动幅度最大,年度振幅达22%。
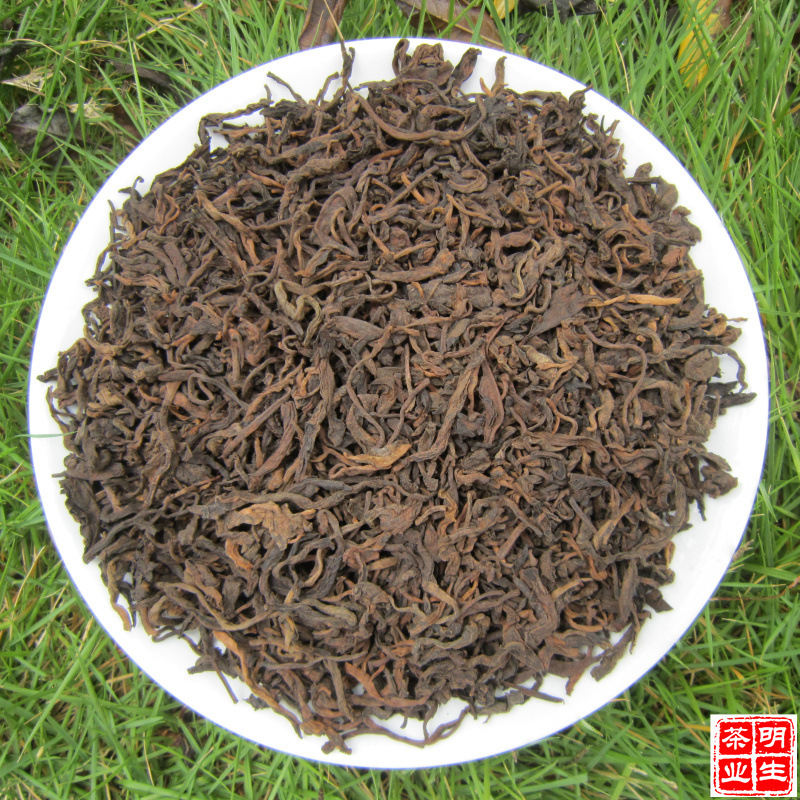
以普洱茶批发为例,勐海产区2023年台地茶原料均价为68元/公斤,古树茶原料均价达1200元/公斤,价差近18倍。这种极端分化导致批发商采购策略出现分层:大众市场以台地茶拼配为主,批发毛利维持在8%-12%;高端市场则采用“原料定制+批次溯源”模式,批发毛利可达25%-30%。
数据来源方面,大茶城茶叶网等垂直平台的供求信息板块,每日更新超过2000条茶叶采购与供应信息,形成实时价格参考。这种信息聚合正在削弱传统批发商的信息不对称优势,倒逼其向仓储配送、品质分级、金融支持等增值服务转型。
三、批发渠道变革:电商渗透与加盟体系重构
茶叶批发不再局限于实体市场。2023年茶叶电商批发交易额约420亿元,占批发总额的18%,较2019年提升7个百分点。直播电商的兴起催生“产地仓+直播基地”模式,福建安溪、云南临沧等地已建成12个茶叶直播批发基地,单场直播批发成交额最高突破500万元。
与此同时,茶叶加盟体系正在重构批发链路。传统加盟模式中,品牌方通过区域代理商向加盟店供货,加价率通常为批发价的40%-60%。而新兴的“总部直供+加盟店”模式压缩了中间环节,将加价率控制在20%-30%。某头部茶企2023年财报显示,其加盟店数量达3200家,直供比例从2020年的35%提升至2023年的68%,单店批发采购成本下降约18%。
四、仓储与物流:批发效率的隐性战场
茶叶批发的竞争已延伸至仓储物流环节。普洱茶批发尤其依赖专业仓储,东莞、昆明两大仓储中心库存量分别达30万吨和18万吨,仓储成本约占批发总成本的6%-8%。智能仓储系统的引入使库存周转率从年均2.1次提升至3.4次,损耗率从3.5%降至1.2%。
物流方面,茶叶批发呈现“干线集中、支线分散”特征。产地至销地的干线运输以整车为主,单次运输成本较零担低35%左右;销地至零售终端的支线配送则依赖第三方物流网络,次日达覆盖率已达78%。
综合来看,茶叶批发行业正处于从经验驱动向数据驱动、从单一交易向综合服务转型的关键期。批发商的核心竞争力不再仅是货源获取能力,更包括价格发现效率、仓储管理精度与渠道服务深度。对于茶叶采购方而言,建立多源比价机制、关注产地批发价格指数、评估批发商的仓储与配送能力,将成为控制采购成本的关键策略。